
ARGUMENTOS PROGRESISTAS N.º 62, junio-agosto 2025
EL FRAUDE FISCAL EN ESPAÑA EXIGE POLÍTICAS PROGRESISTAS DECIDIDAS
Las políticas progresistas genuinas entienden que la lucha contra el fraude fiscal no es solo una cuestión técnica o recaudatoria, sino un imperativo ético y una condición indispensable para la construcción de una sociedad más justa, equitativa y democrática. Al abordar las causas estructurales del fraude y dotar a la administración de los medios necesarios, se puede avanzar significativamente en la erradicación de esta lacra que tanto daño inflige al tejido social y económico de España
Comenzar un debate sobre el fraude fiscal nos sitúa ante una problemática que impacta directamente en la capacidad del Estado para financiar servicios esenciales como la educación, la sanidad, la justicia y la seguridad. Aquellos que eluden sus responsabilidades tributarias, consciente o inconscientemente, generan un déficit que repercute en el bienestar colectivo.
El fraude fiscal en España se erige como una sombra persistente sobre la equidad y la sostenibilidad de su sistema económico. Lejos de ser un fenómeno aislado, se ha consolidado como un problema estructural complejo, alimentado por una preocupante falta de voluntad política para abordarlo con la contundencia necesaria, una crónica escasez de medios para su detección y persecución efectiva, y una preocupante falta de un sistema tributario inherentemente progresivo y justo, elementos todos ellos que, en última instancia, debilitan la propia implantación y consolidación de la democracia.
Las reformas fiscales se centran con frecuencia en aspectos recaudatorios sin abordar de raíz las estructuras que facilitan la evasión y elusión de impuestos. La aprobación de leyes y regulaciones que endurezcan las sanciones y faciliten la investigación suele enfrentarse a resistencias y dilaciones, evidenciando una falta de compromiso real con la erradicación del problema y, por extensión, con la construcción de un sistema fiscal percibido como equitativo por la ciudadanía.
La Agencia Tributaria Estatal no cuenta con los recursos suficientes para combatir el fraude fiscal de manera eficaz. En comparación con otros países europeos, España tiene menos inspectores fiscales por habitante, lo que dificulta la detección y sanción de prácticas fraudulentas.
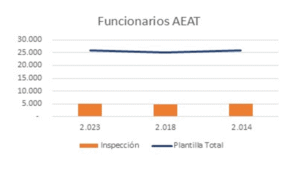 La persistente estabilidad en la plantilla de la Agencia Estatal de Administración Tributaria (AEAT), manteniéndose en torno a los 25.000 funcionarios durante los últimos diez años, pone de manifiesto una preocupante insuficiencia de medios personales.
Con una plantilla que no ha experimentado un crecimiento acorde a las demandas actuales, los funcionarios de la AEAT se ven sometidos a una presión cada vez mayor. La capacidad operativa de la Agencia para llevar a cabo sus funciones esenciales, como la asistencia al contribuyente, la gestión tributaria eficiente y la inspección exhaustiva, se ve comprometida. Esta situación puede derivar en una menor calidad de los servicios ofrecidos a los ciudadanos y en una potencial disminución de la eficacia en la detección y persecución del fraude fiscal, con las consiguientes implicaciones para las arcas públicas.
En los últimos diez años, la economía española ha experimentado un notable dinamismo, reflejado en un incremento del Producto Interior Bruto (PIB) de un robusto 45%. Este crecimiento económico ha ido de la mano de una mejora en la eficiencia recaudatoria de la Agencia Estatal de Administración Tributaria (AEAT), que ha logrado aumentar los tributos recaudados en un significativo 53% durante el mismo periodo.
Sin embargo, al analizar la evolución del fraude fiscal descubierto por la AEAT, según se desprende de sus memorias anuales, se observa un contraste llamativo. A pesar del considerable aumento tanto del PIB como de la recaudación, el fraude fiscal descubierto apenas ha crecido en un 17% en la última década. Resulta aún más significativo que, desde el año 2015, este incremento ha sido prácticamente imperceptible, manteniéndose en torno a los 15.000 millones de euros de fraude descubiertos anualmente.
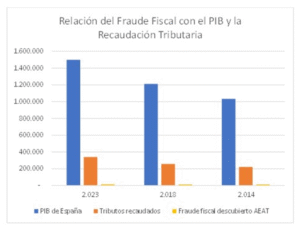 Esta disparidad pone de manifiesto una posible desconexión entre el dinamismo económico y la capacidad de la administración tributaria para detectar y combatir el fraude fiscal en la misma proporción. Mientras la base imponible y la recaudación han crecido sustancialmente, el volumen de fraude descubierto por la AEAT no ha seguido esta misma tendencia, sugiriendo la necesidad de una reflexión profunda sobre las estrategias y recursos destinados a la lucha contra el fraude fiscal en el contexto económico actual.
Es innegable que el fraude fiscal se ha enquistado como un problema estructural en la sociedad española. A lo largo de la historia, una cierta tolerancia social hacia prácticas de elusión fiscal, alimentada en parte por la complejidad del sistema y la percepción de una gestión ineficiente de los recursos públicos, ha contribuido a normalizar conductas que en otros países serían socialmente reprobables. Esta cultura de permisividad, aunque en evolución, sigue siendo un factor que dificulta la concienciación sobre el impacto negativo del fraude en el conjunto de la sociedad y erosiona la confianza en las instituciones democráticas encargadas de velar por la justicia fiscal.
El fraude fiscal en España no solo erosiona la equidad y la sostenibilidad económica, sino que también clama por la implementación de políticas progresistas genuinas que aborden el problema de raíz. Estas políticas deben ir más allá de medidas superficiales y comprometerse con transformaciones profundas en la estructura fiscal, la asignación de recursos y la cultura de cumplimiento tributario.
Dado que el fraude fiscal a menudo tiene una dimensión transnacional, las políticas progresistas deben abogar por una mayor cooperación y armonización fiscal a nivel europeo e internacional. Esto implica la lucha contra los paraísos fiscales, el establecimiento de normas mínimas de tributación para las empresas multinacionales y el intercambio efectivo de información fiscal entre países.
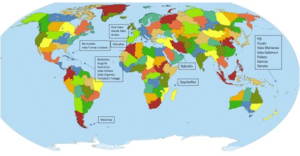 Este mapa ilustra la distribución global de las denominadas jurisdicciones no cooperativas, una terminología moderna que ha venido a sustituir a la más tradicional y a menudo estigmatizante etiqueta de «paraísos fiscales». Lo que resulta inmediatamente evidente al observar este mapa es la lista significativamente reducida de territorios señalados. Esta concisión sugiere que la definición actual de jurisdicción no cooperativa se aplica a un conjunto limitado de países o dependencias, lo que implica que no incluye a todas aquellas jurisdicciones que históricamente se han considerado como paraísos fiscales clásicos.
Es importante destacar que, a pesar de la percepción común de que los paraísos fiscales se encuentran exclusivamente en remotas islas tropicales, este mapa también evidencia la presencia de jurisdicciones no cooperativas dentro del propio continente europeo. Esta realidad subraya la complejidad del fenómeno y la necesidad de una perspectiva global que trascienda las concepciones geográficas tradicionales. La lista restringida que presenta este mapa invita a una reflexión sobre los criterios actuales para designar una jurisdicción como no cooperativa y si estos capturan adecuadamente la totalidad de las prácticas fiscales que generan preocupación a nivel internacional.
Los paraísos fiscales, lejos de ser meros rincones exóticos en el mapa financiero global, se erigen como complejas estructuras que facilitan de manera significativa la elusión fiscal por parte de los grandes patrimonios. Su opacidad, caracterizada por estrictas leyes de secreto bancario y la falta de transparencia en la titularidad de activos, crea un entorno propicio para ocultar la verdadera magnitud de la riqueza y, por ende, sustraerla de las obligaciones tributarias en sus países de origen.
La competencia fiscal desleal entre países, incentivada por la existencia de estos paraísos, ejerce una presión a la baja sobre los impuestos al capital y a la riqueza en las economías más grandes. Esto genera un círculo vicioso donde los estados se ven tentados a ofrecer regímenes fiscales más laxos para evitar la fuga de capitales, erosionando aún más sus bases imponibles y trasladando la carga fiscal hacia las clases medias y trabajadoras.
Mientras que los ciudadanos con ingresos modestos cumplen con sus obligaciones fiscales, los grandes patrimonios, gracias a las facilidades que ofrecen los paraísos fiscales, pueden reducir significativamente su contribución al bienestar colectivo, exacerbando así la desigualdad económica y generando un sentimiento de injusticia social. La lucha contra estos centros de opacidad financiera es, por tanto, una medida fundamental para garantizar una fiscalidad más justa y progresiva.
Una política progresista no solo debe centrarse en la represión del fraude, sino también en la prevención a través de la educación y la concienciación ciudadana sobre la importancia de cumplir con las obligaciones fiscales para el sostenimiento del estado de bienestar y la equidad social. Esto puede incluir campañas informativas, la inclusión de la educación fiscal en los currículos educativos y el fomento de una cultura de civismo fiscal.
Si bien la represión es una herramienta necesaria para disuadir y sancionar las conductas fraudulentas, una visión verdaderamente progresista entiende que la sostenibilidad del estado de bienestar y la equidad social a largo plazo dependen de una ciudadanía informada, consciente y comprometida con sus obligaciones fiscales.
La educación fiscal se convierte en un pilar fundamental de esta estrategia preventiva. Integrar conceptos básicos sobre el funcionamiento del sistema tributario, el destino de los impuestos y la importancia de la contribución individual en los currículos educativos desde edades tempranas puede generar una comprensión profunda del rol de los impuestos en la sociedad.
En definitiva, las políticas progresistas genuinas entienden que la lucha contra el fraude fiscal no es solo una cuestión técnica o recaudatoria, sino un imperativo ético y una condición indispensable para la construcción de una sociedad más justa, equitativa y democrática. Al abordar las causas estructurales del fraude y dotar a la administración de los medios necesarios, se puede avanzar significativamente en la erradicación de esta lacra que tanto daño inflige al tejido social y económico de España.
